


Lebensversicherung: Wie sicher ist die Garantie?
Lebens- und Rentenversicherungen stehen für langfristige Vorsorge und garantierte Leistungen. Doch was passiert, wenn ein Versicherer in finanzielle Schwierigkeiten gerät? In dieser Folge ProLife TV beschäftigt sich Felix M. Früchtl mit dem Versicherungs-Sanierungs-Abwicklungs-und-Aufsichtsänderungs-Gesetz, kurz VSAAG. Im Mittelpunkt stehen gemeinsame Krisenfinanzierung, mögliche Belastungen für Versicherer und die Grenzen von Garantien.
Das Gesetz vom 25. September 2026 setzt europäische Vorgaben um. Wesentliche Teile gelten ab dem 30. Januar 2027. Ziel ist es, Versicherer besser auf Krisen vorzubereiten und eine geordnete Sanierung oder Abwicklung zu ermöglichen.
1. Gemeinsame Krisenfinanzierung: Wer trägt die Kosten?
Das Gesetz sieht einen neuen Abwicklungsfonds vor, der im Krisenfall spartenübergreifend finanziert wird. Dadurch können auch Unternehmen einer Versicherungssparte zur Finanzierung von Maßnahmen beitragen, deren Anlass in einer anderen Sparte liegt.
Der Gesamtverband der Deutschen Versicherungswirtschaft kritisierte diese Konstruktion im Gesetzgebungsverfahren. Sein Einwand: Die finanzielle Trennung der Sparten werde dadurch teilweise aufgehoben. Felix Früchtl greift diese Kritik auf und stellt die Frage, welche zusätzlichen Belastungen daraus für Lebensversicherer entstehen können.
Für Kunden bedeutet das nicht, dass unmittelbar Geld von ihrem Vertrag abgezogen wird. Zusätzliche Kosten können jedoch die wirtschaftlichen Ergebnisse eines Versicherers beeinflussen. Ob und wie sich das auf einzelne Verträge auswirkt, lässt sich daraus allein nicht ableiten.
2. Sicherungsfonds und Überschüsse: Schutz hat einen Preis
Der neue Abwicklungsfonds ist vom bestehenden Sicherungsfonds für Lebensversicherer zu unterscheiden. Letzterer wird von Protektor verwaltet und dient dazu, Verträge eines angeschlossenen Unternehmens im Sicherungsfall fortzuführen. Das VSAAG verändert unter anderem die Regeln zu möglichen Sonderbeiträgen.
Im Video wird befürchtet, dass zusätzliche Beiträge und Verwaltungsaufwand die Überschussbeteiligung belasten könnten. Das ist ein möglicher wirtschaftlicher Zusammenhang, aber keine feststehende Folge für jeden Vertrag. Auch Kapitalerträge, Kosten und die individuelle Lage des Versicherers spielen eine Rolle.
Garantierte Leistungen und unverbindliche Überschussprognosen sind deshalb getrennt zu betrachten. Eine niedrigere Prognose ist nicht automatisch eine Kürzung der vertraglichen Garantie. Aus dem Gesetz allein lässt sich auch nicht ableiten, dass Überschüsse künftig generell auf null sinken.
3. Mehr Krisenvorsorge und Befugnisse für die BaFin
Ein zentraler Bestandteil der Reform ist die Vorbereitung auf mögliche Schieflagen. Betroffene Versicherer müssen präventive Sanierungspläne erstellen. Die Abwicklungsbehörde erarbeitet für ausgewählte Unternehmen Abwicklungspläne; die Unternehmen müssen dafür Informationen bereitstellen. Diese Aufgaben sind voneinander zu unterscheiden.
Die BaFin übernimmt die Funktion der nationalen Abwicklungsbehörde. Unter den gesetzlichen Voraussetzungen können beispielsweise Bestände übertragen oder Verbindlichkeiten herabgeschrieben beziehungsweise umgewandelt werden. Solche Maßnahmen greifen erheblich in bestehende Rechte ein.
Die Befugnisse sind jedoch an rechtliche Voraussetzungen und Schutzregeln gebunden. Dazu gehört der Grundsatz, dass Gläubiger durch eine Abwicklung nicht schlechter gestellt werden dürfen als in einem regulären Insolvenzverfahren. Die Existenz eines Krisenplans ist für sich genommen kein Beleg dafür, dass ein Versicherer unmittelbar vor dem Ausfall steht.
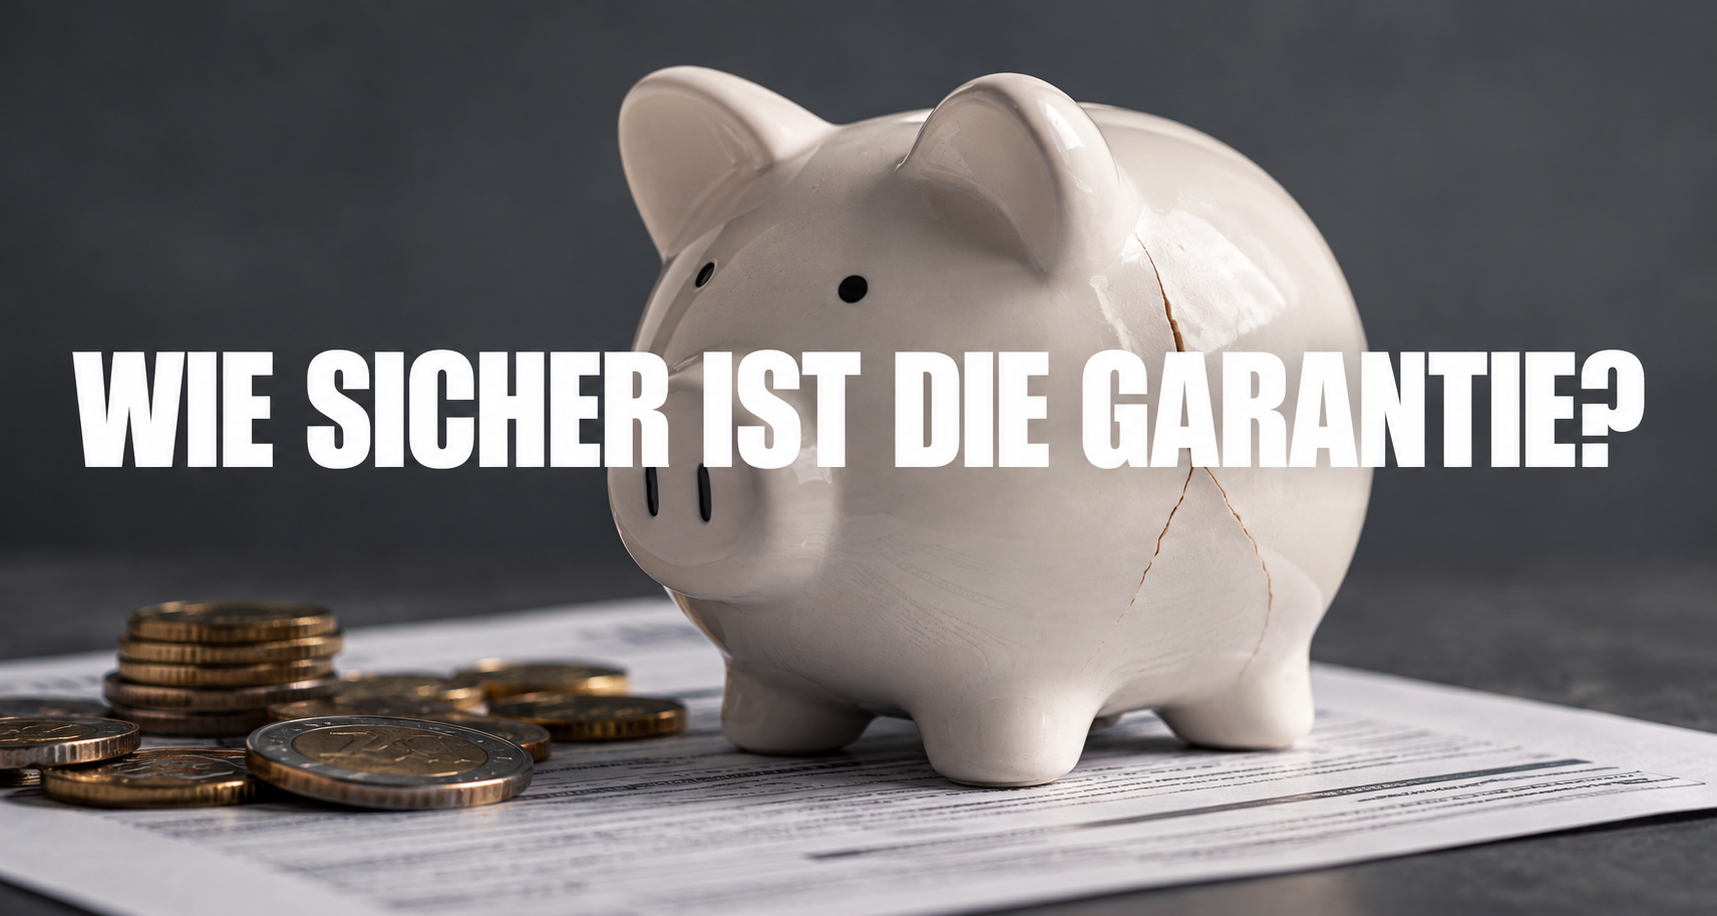
4. Garantien kürzen: Was die Fünf-Prozent-Regel bedeutet
Besonders kritisch bewertet Felix Früchtl die Möglichkeit, garantierte Leistungen zu reduzieren. Hier ist eine wichtige Einordnung nötig: Eine Kürzung um bis zu fünf Prozent im gesetzlichen Sicherungsfall ist nicht erst durch das neue Gesetz entstanden. Diese Regelung war bereits zuvor in § 222 Absatz 5 des Versicherungsaufsichtsgesetzes enthalten.
Sie betrifft den besonderen Fall, dass die gesetzlich vorgesehenen Mittel einschließlich Sonderbeiträgen nicht ausreichen, um die Fortführung übernommener Lebensversicherungsverträge zu gewährleisten. Eine solche Kürzung erfolgt also nicht automatisch bei jeder wirtschaftlichen Schwierigkeit eines Versicherers.
Die Regel zeigt dennoch, dass auch vertragliche Garantien gesetzlichen Eingriffsmöglichkeiten unterliegen. Dabei darf die Fünf-Prozent-Regel des Sicherungsfonds nicht als allgemeine Verlustobergrenze für sämtliche Krisen- und Abwicklungsverfahren verstanden werden. Welche Vorschriften greifen, hängt vom konkreten Verfahren ab.
5. Fazit: Bestehende Verträge sachlich überprüfen
Die Reform soll den Umgang mit Versichererkrisen strukturieren. Zugleich wirft sie Fragen zu Finanzierung, Verwaltungsaufwand und möglichen Belastungen auf. Das Video liefert dazu eine kritische Perspektive. Die Vermutung, der Gesetzgeber bereite sich auf unmittelbar bevorstehende Zusammenbrüche vor, ist damit jedoch nicht belegt.
Für Versicherungsnehmer lohnt sich ein genauer Blick auf die eigenen Unterlagen: Welche Leistungen sind garantiert? Welche Beträge beruhen auf Prognosen? Wie hoch sind Kosten und aktueller Rückkaufswert? Und welche Absicherung würde bei einer Vertragsänderung entfallen?
Entscheidend ist eine Bewertung des konkreten Vertrags. Eine Kündigung, Beitragsfreistellung oder ein Verkauf kann unterschiedliche finanzielle Folgen haben. Die neue Gesetzgebung ist ein Anlass, sich zu informieren und Optionen zu vergleichen – keine pauschale Begründung, jeden bestehenden Vertrag aufzulösen.
Quellen zur Einordnung: Gesetzgebungsverfahren zum VSAAG, EU-Richtlinie 2025/1, § 222 VAG, Protektor: Fragen zum Sicherungsfonds und GDV: Kritik am Abwicklungsfonds. Grundlage ist die Folge ProLife TV mit Felix M. Früchtl. Die Bilder sind KI-generierte Symbolbilder. Stand: Oktober 2026.
Ketrina Morina
Ich freue mich auf Ihre Nachricht und stehe Ihnen als Ihr persönlicher Ansprechpartner zur Verfügung.
Rufen Sie auch gern an unter +49 8456 80639 - 13. Ein unverbindliches Angebot erhalten Sie innerhalb von 24 Stunden.



Was wissen Sie schon von Finanzen?
Mit unserem ProLife Magazin haben wir unsere jahrelange Erfahrung, die harte Arbeit und unsere Recherchearbeit kompakt für diejenigen zusammengefasst, die mehr als nur Durchschnitt sein möchten.
Wenn Sie wissen wollen, wie Geld funktioniert und wieso man mit gängigen Bank- und Versicherungsprodukten immer als Verlierer vom Platz geht, dann sollten Sie sich dieses Stück Finanzwissen in Reinform sichern!